

इमरजेंसी फंड ऐसी अलग रखी गई बचत है जिसका उपयोग अचानक आने वाले जरूरी खर्चों या आय में रुकावट के समय किया जाता है। यह नियमित खर्चों, छुट्टियों या सामान्य खरीदारी के लिए नहीं होता। आपातकालीन बचत होने से कठिन समय में महंगे कर्ज या जल्दबाजी में निवेश बेचने की जरूरत कम हो सकती है।
इमरजेंसी फंड क्यों जरूरी है?
अचानक चिकित्सा खर्च, नौकरी या काम में अस्थायी रुकावट, जरूरी घरेलू मरम्मत या परिवार में आकस्मिक यात्रा बजट बिगाड़ सकती है। ऐसी स्थिति में अलग बचत सहारा देती है। कितनी रकम चाहिए, यह आपकी आय की स्थिरता, परिवार के सदस्यों, बीमा और मासिक जिम्मेदारियों पर निर्भर करता है।
कितने महीने के खर्च के बराबर फंड रखें?
एक सामान्य शुरुआती लक्ष्य जरूरी मासिक खर्चों के कुछ महीनों के बराबर राशि जमा करना हो सकता है। यह कोई एक जैसा नियम नहीं है। स्थिर नौकरी और कम जिम्मेदारियों वाले व्यक्ति की जरूरत अलग हो सकती है, जबकि अनियमित आय, आश्रितों या अधिक चिकित्सा जिम्मेदारियों वाले परिवार को बड़ा बफर चाहिए हो सकता है। पहले एक छोटा शुरुआती लक्ष्य तय करें और धीरे-धीरे बढ़ाएं।
इमरजेंसी फंड बनाने के 5 कदम
- जरूरी खर्च निकालें: किराया, भोजन, बिजली, यात्रा, दवा, बीमा और न्यूनतम कर्ज भुगतान जोड़ें।
- लक्ष्य तय करें: अपने जरूरी खर्च और आय की स्थिरता के आधार पर शुरुआती राशि चुनें।
- नियमित बचत करें: वेतन या आय मिलने पर संभव रकम अलग रखें। बोनस या अतिरिक्त आय मिलने पर भी कुछ हिस्सा जोड़ सकते हैं।
- अलग रखें: इसे रोजमर्रा के खर्च वाले पैसे से अलग रखें ताकि अनजाने में खर्च न हो।
- समय-समय पर समीक्षा करें: परिवार, किराया, आय या जिम्मेदारियां बदलें तो लक्ष्य भी बदलें।
फंड कहां रखें?
इस पैसे के लिए सुरक्षा और जरूरत पड़ने पर उपलब्धता महत्वपूर्ण हैं। ऐसा विकल्प चुनें जिसकी शर्तें, निकासी समय, शुल्क और जोखिम आप समझते हों। आपातकालीन रकम को ऐसे जोखिम वाले निवेश में रखना उचित नहीं हो सकता जिसकी कीमत तेजी से बदलती हो या जिससे तुरंत पैसा निकालना मुश्किल हो। किसी भी बैंक खाते या जमा उत्पाद की शर्तें सीधे संबंधित बैंक से जांचें।
कब इस्तेमाल करना चाहिए?
जब खर्च जरूरी, अप्रत्याशित और टालना मुश्किल हो, तब फंड उपयोगी हो सकता है। खरीदारी, मनोरंजन या नियमित बिलों के लिए इसका उपयोग करने से बचें। इस्तेमाल करने के बाद, स्थिति सामान्य होने पर धीरे-धीरे इसे फिर से भरने की योजना बनाएं।
बजट और बचत से संबंध
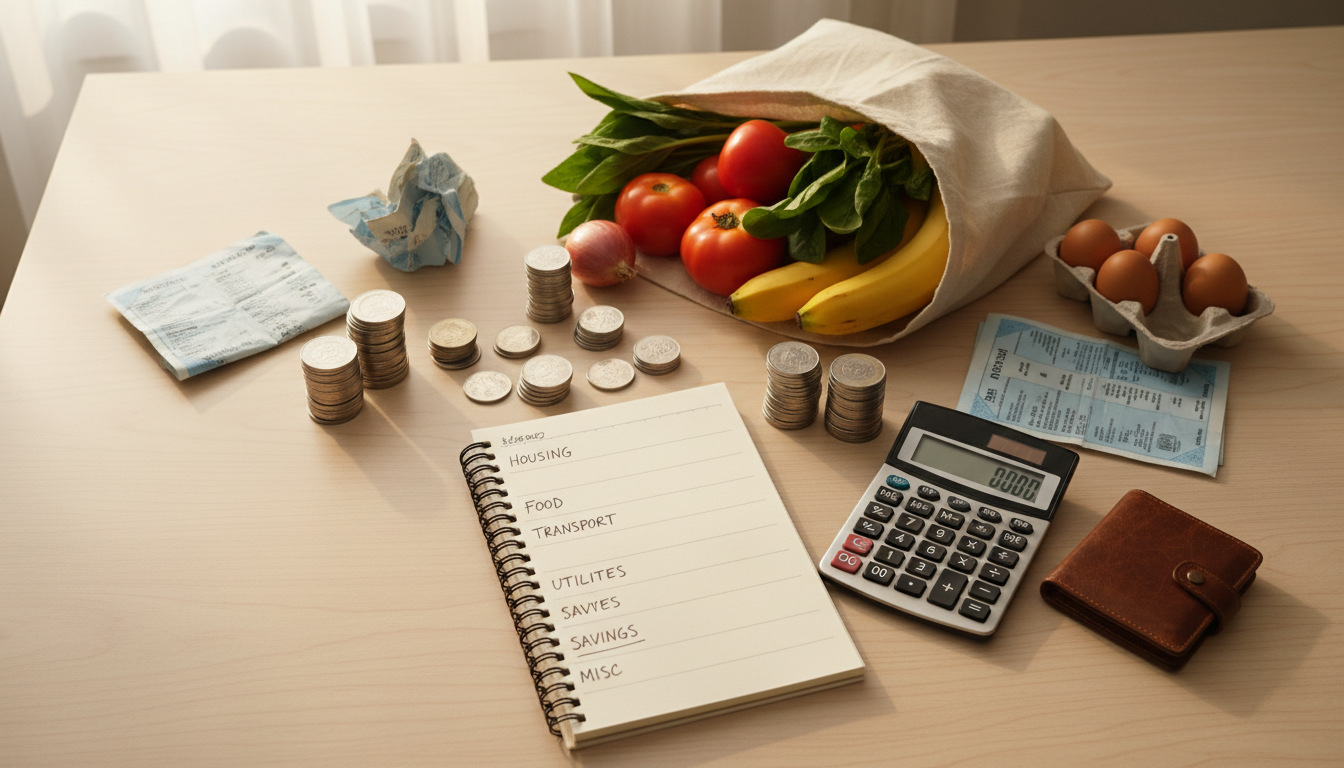
इमरजेंसी फंड बनाने के लिए पहले आय और खर्च की सूची बनाना मददगार है। घर का बजट बनाने की गाइड और कम कमाई में बचत के तरीके पढ़कर अपनी स्थिति के अनुरूप छोटा लक्ष्य तय करें।
अक्सर पूछे जाने वाले सवाल
क्या छोटी रकम से शुरुआत कर सकते हैं?
हां। यदि फिलहाल बड़ी रकम अलग रखना संभव नहीं, तो छोटी नियमित राशि से शुरुआत करें। लक्ष्य को समय के साथ बढ़ाया जा सकता है।
क्या क्रेडिट कार्ड ही इमरजेंसी फंड है?
नहीं। क्रेडिट कार्ड उधार है और उस पर ब्याज या शुल्क लग सकते हैं। अलग बचत आपको कर्ज पर निर्भरता कम करने में मदद कर सकती है।
निष्कर्ष: अच्छा इमरजेंसी फंड आपकी जरूरतों और वास्तविक आय के अनुरूप होता है। नियमित रूप से बचत करें, पैसे की उपलब्धता समझें और जरूरत पड़ने पर फंड के उपयोग को प्राथमिकता दें।
यह लेख सामान्य वित्तीय शिक्षा के लिए है, व्यक्तिगत वित्तीय सलाह नहीं।
फंड बढ़ाने की चरणबद्ध योजना
यदि अभी बचत बहुत कम है, तो बड़े लक्ष्य को छोटे पड़ावों में बांटें। पहला पड़ाव एक छोटे अनपेक्षित बिल को संभालने लायक रकम हो सकता है। इसके बाद धीरे-धीरे अपने जरूरी खर्चों और जोखिमों के आधार पर लक्ष्य बढ़ाएं। हर महीने तय तारीख पर बचत की समीक्षा करें। लक्ष्य का आकार आपकी आय, परिवार के सदस्यों, नौकरी की स्थिरता और स्वास्थ्य संबंधी जरूरतों के अनुसार बदल सकता है।
इमरजेंसी फंड और अन्य बचत अलग रखें
शादी, त्योहार, छुट्टी या सालाना फीस जैसे अनुमानित खर्चों के लिए अलग योजना बनाना उपयोगी है। यदि हर नियोजित खर्च को आपातकालीन फंड से पूरा किया जाए, तो वास्तविक संकट के समय रकम कम पड़ सकती है। इसी तरह, आपातकालीन फंड को उच्च जोखिम वाले निवेश में रखने से बचें यदि जरूरत के समय उसका मूल्य घट सकता है या पैसा तुरंत निकालना संभव न हो।
फंड इस्तेमाल करने के बाद क्या करें?
जरूरी स्थिति में फंड का उपयोग करना उसकी विफलता नहीं है। भुगतान के बाद देखें कि कितना खर्च हुआ और क्या मासिक बजट में कोई बदलाव करना चाहिए। यदि संभव हो, तो अगले कुछ महीनों में छोटी नियमित रकम जोड़कर फंड फिर बढ़ाएं। जरूरत पड़ने पर खर्चों की समीक्षा के लिए घर का बजट और बचत शुरू करने के लिए कम आय में बचत की गाइड पढ़ें।
Discover more from NewsNation Online
Subscribe to get the latest posts sent to your email.
आपके लिए सुझाव






Leave a Reply