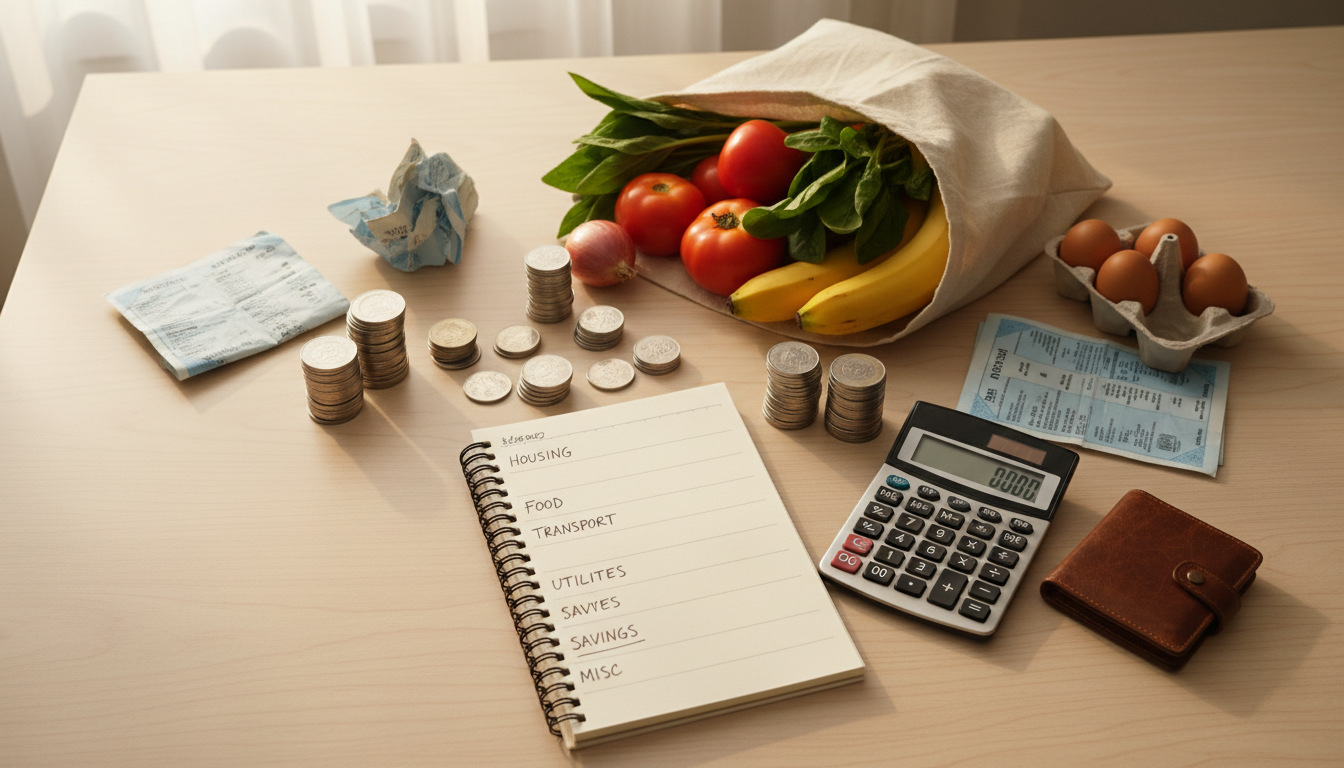

घर का बजट बनाने का उद्देश्य हर खर्च रोकना नहीं, बल्कि आय को जरूरी जरूरतों, बचत और भविष्य के लक्ष्यों के बीच सोच-समझकर बांटना है। एक व्यावहारिक बजट आपको बिल समय पर चुकाने, कर्ज पर नियंत्रण रखने और अचानक आने वाले खर्चों के लिए तैयारी करने में मदद कर सकता है।
मासिक बजट बनाने के 7 आसान चरण
1. हाथ में आने वाली कुल आय लिखें
वेतन, व्यवसाय, पेंशन या अन्य नियमित आय का वह हिस्सा लिखें जो वास्तव में खर्च के लिए उपलब्ध है। यदि आय हर महीने बदलती है, तो पिछले कुछ महीनों के आधार पर सावधानीपूर्ण अनुमान रखें। अनिश्चित बोनस या संभावित कमाई को पहले से खर्च मानकर न चलें।
2. खर्चों को श्रेणियों में बांटें
- जरूरी खर्च: किराया या होम लोन, राशन, बिजली, पानी, यात्रा, स्कूल फीस और दवाइयां।
- वित्तीय जिम्मेदारियां: EMI, बीमा प्रीमियम और अन्य तय भुगतान।
- लचीले खर्च: बाहर खाना, मनोरंजन, खरीदारी और सदस्यताएं।
- भविष्य के लक्ष्य: बचत, आपातकालीन फंड और दीर्घकालीन लक्ष्यों के लिए रकम।
पिछले 30–60 दिनों के बैंक स्टेटमेंट, बिल और UPI हिस्ट्री देखकर वास्तविक खर्च दर्ज करें। छोटे खर्च भी जोड़ें; वे महीने के अंत में बड़ा अंतर बना सकते हैं।
3. खर्च की सीमा तय करें
पहले जरूरी जरूरतों और तय भुगतानों का हिसाब लगाएं। फिर लचीले खर्चों के लिए ऐसी सीमा बनाएं जो आपकी आय और परिवार की स्थिति के अनुकूल हो। 50/30/20 जैसा नियम शुरुआती संदर्भ हो सकता है, लेकिन यह हर परिवार के लिए अनिवार्य या संभव नहीं है। महंगे शहर में किराया या कम आय होने पर अनुपात बदलना स्वाभाविक है।
4. बचत को योजना का हिस्सा बनाएं
आय आते ही क्षमता के अनुसार थोड़ी रकम अलग रखना उपयोगी हो सकता है। रकम छोटी हो तो भी नियमितता महत्वपूर्ण है। ऐसा बचत लक्ष्य न रखें जिससे भोजन, दवा, किराया या जरूरी बिल प्रभावित हों। कम आय में व्यावहारिक उपायों के लिए कम कमाई में पैसे बचाने की गाइड पढ़ें।
5. आपातकालीन फंड बनाएं
चिकित्सा, मरम्मत या आय रुकने जैसी अप्रत्याशित परिस्थितियों के लिए अलग बचत रखें। शुरुआत छोटी रकम से की जा सकती है और समय के साथ इसे बढ़ाया जा सकता है। इसकी उपयोगिता और योजना के बारे में इमरजेंसी फंड की गाइड देखें।
6. सप्ताह में एक बार समीक्षा करें
कापी, स्प्रेडशीट या मोबाइल नोट्स में खर्च दर्ज करें। सप्ताह के अंत में देखें कि कौन-सी श्रेणी तय सीमा से ऊपर गई और क्यों। जरूरत पड़ने पर अगले सप्ताह की योजना समायोजित करें। बजट को सजा नहीं, बल्कि बेहतर फैसले लेने का साधन समझें।
7. परिवार के साथ योजना साझा करें
यदि खर्च कई लोग साझा करते हैं, तो लक्ष्य और जिम्मेदारियां स्पष्ट रखें। बच्चों की फीस, सालाना बीमा प्रीमियम, त्योहार और मरम्मत जैसे मौसमी खर्चों को भी मासिक योजना में शामिल करें ताकि वे अचानक बोझ न बनें।
एक सरल बजट उदाहरण
मान लें कि घर की मासिक आय ₹30,000 है। पहले किराया, राशन, यात्रा, बिजली, शिक्षा और दवाइयों जैसे जरूरी खर्च लिखें। फिर EMI और अन्य तय भुगतान जोड़ें। शेष राशि के आधार पर बचत और लचीले खर्चों की सीमा तय करें। यह केवल उदाहरण है; सही विभाजन आपके वास्तविक खर्चों पर निर्भर करेगा।
बजट बनाते समय होने वाली गलतियां
- छोटे और नकद खर्च दर्ज न करना।
- अनियमित आय को पक्का मान लेना।
- सालाना या मौसमी बिल भूल जाना।
- बिना समीक्षा किए पुराने अनुमान दोहराते रहना।
- अवास्तविक बचत लक्ष्य बनाकर कुछ सप्ताह बाद योजना छोड़ देना।
अक्सर पूछे जाने वाले सवाल
क्या बजट बनाने के लिए ऐप जरूरी है?
नहीं। कॉपी, स्प्रेडशीट या मोबाइल नोट्स भी पर्याप्त हैं। जरूरी है कि खर्च नियमित रूप से दर्ज हों।
अगर महीने के अंत में पैसे नहीं बचते तो क्या करें?
पहले वास्तविक खर्चों की सूची बनाएं और जरूरी खर्चों को अलग करें। फिर गैर-जरूरी सदस्यताओं या दोहराए जाने वाले खर्चों की समीक्षा करें। यदि आय बुनियादी जरूरतों से कम है, तो केवल कटौती से समस्या हल नहीं होगी; आय, सहायता और भुगतान विकल्पों पर भी विचार करना पड़ सकता है।
निष्कर्ष: अच्छा बजट वही है जो आपकी वास्तविक आय, जिम्मेदारियों और प्राथमिकताओं के अनुकूल हो। इसे हर महीने अपडेट करें और बड़े वित्तीय फैसले से पहले शुल्क, शर्तें और जोखिम समझें।
यह लेख सामान्य वित्तीय शिक्षा के लिए है, व्यक्तिगत वित्तीय सलाह नहीं।
मासिक बजट की समीक्षा कैसे करें?
बजट एक बार बनाकर छोड़ देने वाला दस्तावेज़ नहीं है। महीने के अंत में अनुमानित खर्च और वास्तविक खर्च की तुलना करें। यदि बिजली, यात्रा या किराने का खर्च बार-बार बजट से अधिक होता है, तो अगली बार अनुमान वास्तविक आंकड़ों के आधार पर बदलें। अचानक आया चिकित्सा खर्च या मरम्मत का खर्च नियमित मासिक खर्च से अलग दर्ज करें, ताकि आपकी योजना अधिक स्पष्ट रहे।
एक आसान बजट उदाहरण
मान लें कि घर की कुल मासिक आय ₹30,000 है। सबसे पहले किराया, राशन, बिजली, यात्रा, शिक्षा और जरूरी बिल जैसी अनिवार्य मदों की वास्तविक रकम लिखें। इसके बाद कर्ज की किस्त और जरूरी बचत के लिए जगह तय करें। बची हुई रकम मनोरंजन, बाहर खाने या अन्य वैकल्पिक खर्चों के लिए रखी जा सकती है। यह केवल उदाहरण है—हर परिवार के खर्च, शहर और जिम्मेदारियां अलग होती हैं, इसलिए किसी तय प्रतिशत को सब पर लागू करना जरूरी नहीं।
परिवार के साथ बजट बनाएं
यदि घर के कई सदस्य खर्चों में योगदान करते हैं, तो सभी जरूरी बिल और साझा लक्ष्य स्पष्ट रखें। बच्चों की फीस, त्योहार, मरम्मत और सालाना भुगतान जैसे कम बार आने वाले खर्चों को भी पहले से सूची में शामिल करें। इनके लिए हर महीने थोड़ी रकम अलग रखना अचानक आर्थिक दबाव घटा सकता है। बचत के लिए अलग खाता या अलग श्रेणी रखने से यह समझना आसान हो सकता है कि लक्ष्य के लिए कितनी रकम जमा हुई है।
यदि आय कम पड़ रही है, तो पहले आवश्यक खर्चों और महंगे कर्ज की समीक्षा करें; भोजन, दवा या जरूरी बिलों को अनदेखा करके बचत का लक्ष्य पूरा करने की कोशिश न करें। छोटी बचत से शुरुआत के लिए कम कमाई में पैसे बचाने की गाइड और अप्रत्याशित खर्चों के लिए इमरजेंसी फंड की गाइड पढ़ें।
Discover more from NewsNation Online
Subscribe to get the latest posts sent to your email.
आपके लिए सुझाव